الخلاصة: في ألمانيا التأمين الصحي إلزامي. معظم الموظفين والموظفات ينضمون إلى التأمين الصحي القانوني GKV. الانتقال إلى التأمين الخاص PKV ممكن فقط إذا تجاوز دخلك السنوي حد Jahresarbeitsentgeltgrenze، وهو في 2026 مبلغ 77,400 يورو (أو 69,750 يورو لمن كان مؤمَّناً خاصاً منذ 31 ديسمبر 2002). العودة من الخاص إلى القانوني بعد سن 55 صعبة جداً بحسب المادة 6 من SGB V. قارن الاشتراك والتغطية وتأمين الأسرة قبل أي قرار.
آخر مراجعة: 4 نوفمبر 2026. راجعنا الأرقام مقابل صفحة Beiträge لدى الوزارة الاتحادية للصحة BMG (حدّثت في 3 سبتمبر 2026)، ونص المادة 6 من قانون SGB V على gesetze-im-internet.de.
وصل كثيرون إلى ألمانيا وسمعوا جملتين متعارضتين: «ادخل القانوني فهو أرخص للأسر» و«ادخل الخاص فهو أسرع عند الطبيب». الحقيقة أبسط: القانون يحدد من يبقى في GKV ومن يجوز له اختيار PKV. هذا الدليل يرتّب الفرق، والأرقام الرسمية لعام 2026، وخطوات التحويل، دون تزكية لأي شركة.
ما الفرق بين GKV وPKV؟
GKV هو التأمين الصحي القانوني. تديره صناديق Krankenkassen، والاشتراك نسبة من دخلك الخاضع للاشتراك حتى سقف Beitragsbemessungsgrenze. PKV هو التأمين الصحي الخاص. تديره شركات تأمين، والقسط يُحسب وفق العمر والحالة الصحية ونطاق التغطية عند التعاقد، لا وفق نسبة من الراتب وحدها.
في GKV توجد Familienversicherung: الزوج أو الزوجة والأطفال يمكن أن يُؤمَّنوا بلا اشتراك إضافي إذا استوفوا الشروط. في PKV يدفع كل فرد قسطه عادةً. لذلك حجم الأسرة يغيّر الحساب كثيراً.
أرقام الاشتراك الرسمية لعام 2026
تنشر BMG نسب وحدوداً واضحة لسنة 2026:
| البند | القيمة 2026 |
|---|---|
| النسبة العامة (مع استحقاق Krankengeld) | 14.6٪ |
| النسبة المخفّضة (بلا Krankengeld) | 14.0٪ |
| متوسط Zusatzbeitrag | 2.9٪ |
| Beitragsbemessungsgrenze شهرياً | 5,812.50 يورو |
| Beitragsbemessungsgrenze سنوياً | 69,750 يورو |
| Jahresarbeitsentgeltgrenze العادية | 77,400 يورو |
المصدر: صفحة Beiträge على موقع BMG. Zusatzbeitrag الفعلي يختلف بين الصناديق، والمتوسط 2.9٪ يُستخدم لبعض الفئات وكمؤشر مقارنة.
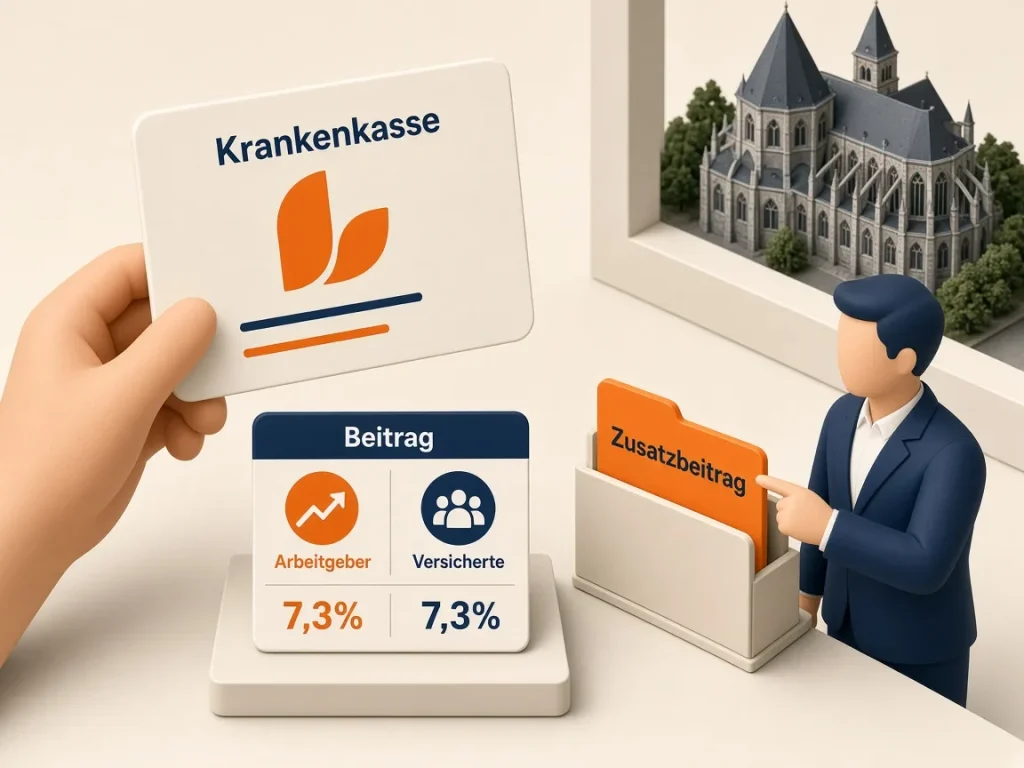
للموظفين والموظفات يتقاسم الطرفان الاشتراك العام وZusatzbeitrag مناصفةً مع صاحب العمل. من يتقاضى فوق سقف الاحتساب يدفع الاشتراك على السقف فقط، لا على كامل الراتب.
مثال توضيحي (للتقدير فقط، ليس عرضاً شخصياً): راتب شهري خاضع للاشتراك 4,000 يورو، وصندوقك يستخدم Zusatzbeitrag بمعدل 2.9٪. النسبة الإجمالية التقريبية 14.6٪ + 2.9٪ = 17.5٪، أي 700 يورو شهرياً قبل المناصفة. حصتك تقريباً 350 يورو، وصاحب العمل يدفع نحو المبلغ نفسه. غيّر الـZusatzbeitrag أو الراتب فيحاسب الرقم من جديد.
متى يحق لك اختيار PKV؟
المادة 6 من SGB V تجعل من يتجاوز Jahresarbeitsentgeltgrenze Versicherungsfrei من التأمين الإلزامي في GKV. في 2026 الحد العادي 77,400 يورو في السنة. لمن كان مؤمَّناً خاصاً أصلاً في 31 ديسمبر 2002 ينطبق حد أدنى مختلف عند 69,750 يورو، كما توضّح BMG في جدول المساهمات.
الوصول إلى الحد لا يعني أن عليك ترك GKV فوراً. يعني أنك لم تعد ملزماً قانونياً بالبقاء فيه، ويمكنك طلب الدخول إلى PKV أو البقاء متطوعاً في GKV (freiwillig versichert) وفق القواعد. قرار البقاء أو التحويل قرار مالي وصحي طويل الأمد، وليس ترقية تلقائية.
العودة من PKV إلى GKV وحدّ السن 55
تنص المادة 6 الفقرة 3a من SGB V على قاعدة صارمة: من يصبح خاضعاً لإلزام التأمين بعد إتمام سن 55 يبقى Versicherungsfrei إذا لم يكن مؤمَّناً قانونياً خلال السنوات الخمس السابقة، مع شروط إضافية في النص. عملياً يصعب على كثير ممن أمضوا سنوات في PKV الرجوع إلى GKV بعد هذا العمر.
لذلك لا تعامل التحويل إلى الخاص كتجربة قصيرة. اسأل نفسك: ماذا لو انخفض دخلي؟ ماذا عن الأطفال؟ ماذا بعد الخامسة والخمسين؟ إن لم تجد إجابة مكتوبة من جهة رسمية أو استشارة مؤهلة، أجّل التوقيع.
كيف تختار صندوق GKV أو تقارن عرض PKV؟
في GKV الحد الأدنى القانوني للتغطية موحّد إلى حد كبير، والفرق يظهر في Zusatzbeitrag والخدمات الإضافية وسهولة التطبيق. عند رفع الصندوق لـZusatzbeitrag يحق لك عادةً Sonderkündigungsrecht. راجع قائمة معدلات Zusatzbeitrag لدى GKV-Spitzenverband قبل النقل.
في PKV اقرأ Produktinformationsblatt وشروط العقد قبل التوقيع. انتبه إلى: نطاق العيادات والمستشفيات، وتحمّل التكاليف الذاتية Selbstbeteiligung، وقواعد زيادة القسط مع العمر، وما يحدث عند انقطاع الدخل. لا تعتمد على منشور تسويقي وحدَه.
للتقدير الأوسع لخصم التأمين من الراتب، راجع أيضاً دليل اشتراكات الضمان الاجتماعي وشرح Brutto وNetto. وعند المرض وربط الشهادة بالصندوق يفيدك دليل Krankschreibung.
خطوات عملية إذا بقيت في GKV
- اختر صندوقاً قانونياً وسجّل عضويتك بعد بدء العمل أو الوصول.
- سلّم رقم العضوية لصاحب العمل حتى تُخصم حصتك من الراتب.
- راجع Zusatzbeitrag مرة في السنة وقارنه بالمتوسط الرسمي.
- إن ارتفع المعدل، تحقق من حق الإلغاء الخاص ومواعيد الإشعار.
- للأطفال والزوج أو الزوجة افحص شروط Familienversicherung مبكراً.
خطوات عملية إذا فكرت في PKV
- تأكد أولاً أن دخلك يتجاوز Jahresarbeitsentgeltgrenze وفق وضعك (77,400 أو 69,750).
- اطلب عروضاً مكتوبة مع أسئلة صحية واضحة، ولا تخفِ أمراضاً سابقة.
- احسب قسط الأسرة كلها، لا قسطك وحدك.
- اسأل كتابياً عن قواعد العودة إلى GKV في حالتك العمرية والوظيفية.
- احتفظ بنسخة من كل مستند قبل التوقيع، وراجع بند الإلغاء.
أخطاء شائعة
- تحويل إلى PKV لأن «الراتب ارتفع شهراً واحداً» دون ثبات فوق الحد السنوي.
- نسيان أن Familienversicherung في GKV قد تكون أوفر لأسرة كاملة.
- توقيع عقد خاص دون قراءة قواعد زيادة القسط.
- انتظار سن فوق 55 ثم اكتشاف صعوبة العودة إلى GKV.
- الخلط بين تأمين الرعاية Pflegeversicherung والتأمين الصحي القانوني أولاً.
ولمن يقارن أيضاً حماية الأسنان الإضافية راجع دليل Zahnzusatzversicherung، واربط القراءة دائماً بصفحة BMG لا بمنشورات المقارنة المدفوعة فقط.
خلاصة عملية
حدّد أولاً هل أنت ملزم بـGKV أم لديك خيار PKV حسب الدخل السنوي الرسمي. إن بقيت في القانوني، راقب Zusatzbeitrag وFamilienversicherung. إن اتجهت إلى الخاص، عامل القرار كالتزام طويل، خصوصاً قبل سن 55. الأرقام أعلاه لعام 2026 وقد تتغيّر في اللوائح التالية.
هذا المحتوى معلومات عامة للعرب المقيمين في ألمانيا، وليس استشارة طبية أو تأمينية أو قانونية فردية. قرارات التأمين الصحي من فئة YMYL؛ راجع BMG ونص SGB V وصندوقك أو مستشاراً مرخّصاً قبل التوقيع.
ماذا يغطي GKV في الحد الأدنى؟
التأمين القانوني يموّل علاجاً طبياً ضرورياً وفق كتاب SGB V: زيارات الطبيب، والمستشفى عند الحاجة، والأدوية ضمن قواعد الوصفة، وإعادة التأهيل في حالات محددة، وفحوصات وقائية يقرّها القانون. التفاصيل الدقيقة لكل خدمة تخرج من قرارات Gemeinsamer Bundesausschuss ومن صندوقك.
لا يعني ذلك أن كل علاج تجميلي أو كل عيادة خاصة بلا تحويل مشمولة تلقائياً. اسأل صندوقك قبل إجراء مكلف غير عاجل. وعند الأسنان يوجد Festzuschuss لتركيبات معيّنة، والباقي غالباً من جيبك أو من تأمين إضافي منفصل.
ماذا عن PKV من حيث التغطية؟
عقود PKV ليست نموذجاً واحداً. بعضها يقترب من مستوى GKV، وبعضها يوسع اختيار الأطباء وغرف المستشفى وسرعة المواعيد. التوسع يظهر في القسط. إذا اخترت تحمّلاً ذاتياً عالياً ينخفض القسط الشهري، لكن فاتورة كبيرة قد تصيب ميزانيتك فجأة.
المؤمَّنون في PKV يدفعون للطبيب أو للمستشفى ثم يطلبون الاسترداد من الشركة في كثير من الحالات، أو تستخدم الشركة أنظمة مباشرة حسب العقد. اقرأ هل تحتاج سيولة نقدية مؤقتة. هذا فرق عملي يفاجئ القادمين الجدد.
تأمين الرعاية Pflegeversicherung لا يُنسى
إلى جانب التأمين الصحي يوجد تأمين رعاية إلزامي. في النظام القانونية يُحسب عادة بنسبة إضافية على الدخل ضمن قواعد منفصلة، ويتقاسمه الموظف وصاحب العمل وفق النظام الساري. في النظام الخاصة ترتبط رعاية خاصة غالباً بعقد موازٍ. لا تخلط رقم قسط الصحة برقم الرعاية عند المقارنة.
للتقدير داخل كشف الراتب، ارجع إلى دليل الاشتراكات الاجتماعية حيث تُعرض البنود سطراً بسطر.
الطلاب والمتدرّبون وأصحاب الدخل المنخفض
الطلاب غالباً يتبعون قواعد تأمين طلابية خاصة حتى حدود عمرية وشروط تسجيل جامعي. المتدربون في Ausbildung يُؤمَّنون عادةً عبر GKV مع خصم من الأجر. أصحاب Minijob لهم وضع مختلف قد يرتبط بتأمين عائلي أو بتأمين طوعي. لا تنقل قاعدة الموظف الكامل إلى هذه الحالات دون فحص.
إن كنت على Bürgergeld أو تتلقى إعانة، فقد تتحمّل الجهة المختصة الاشتراك وفق القواعد. هذا المسار إداري، ووثائقه تختلف عن عقد عمل عادي.
جدول مقارنة سريع (إطار عام)
| السؤال | GKV | PKV |
|---|---|---|
| أساس القسط | نسبة من الدخل حتى السقف | عمر وصحة ونطاق عند التعاقد |
| الأسرة | Familienversicherung ممكنة بلا قسط إضافي عند استيفاء الشروط | قسط لكل فرد عادةً |
| دخول الموظفين | إلزامي دون حد الدخل | بعد تجاوز JAEG |
| العودة لاحقاً | المسار الاعتيادي للملزمين | قد تصعب بعد سن 55 |
| الشفافية الرسمية | نسب BMG علنية | شروط كل عقد على حدة |
هذا الجدول إطار للمقارنة الأولى، وليس بديلاً عن قراءة عقدك أو خطاب صندوقك.
كيف تتحقق من الأرقام قبل التوقيع؟
- افتح صفحة Beiträge على موقع BMG وتأكد من سنة الجدول.
- اقرأ المادة 6 من SGB V إن كنت تفكر في الخروج من الإلزام.
- اطلب من صندوق GKV أو شركة PKV إجابة مكتوبة عن حالتك، لا مكالمة شفهية فقط.
- احفظ كشف راتب قريب وحساب الدخل السنوي المتوقع، لا شهراً استثنائياً فيه مكافأة.
- إن كان لديك أطفال، اكتب تكلفة تأمينهم في العمود المقابل قبل المقارنة.
مثال ثانٍ (للتوضيح فقط): أسرة فيها موظف فوق حد JAEG، وزوج بلا دخل مستقل، وطفلان. في GKV قد يكفي اشتراك الموظف مع Familienversicherung للباقي وفق الشروط. في PKV قد تحتاج أربعة أقساط. الفرق الشهري يتسع بسرعة، حتى لو بدا قسط الفرد البالغ مغرياً في الإعلان.
ربط عملي بحياتك في ألمانيا
التأمين الصحي يظهر في أول أسبوع عمل، وفي زيارة الطبيب، وفي الإجازة المرضية، وفي حساب الصافي من الإجمالي. إن بدّلت الصندوق أو النظام، حدّث صاحب العمل فوراً حتى لا تتوقف التحويلات. وانقل رقم العضوية الجديد إلى الصيدلية والتطبيقات التي تستخدمها للمواعيد.
عند النزاع على رفض منفعة، صناديق GKV لها مسارات اعتراض داخلية، ويمكنك لاحقاً اللجوء إلى جهات الرقابة أو القضاء. في PKV راجع شروط العقد وجهات الشكاوى المذكورة في Kundeninformation، وهيئة BaFin تتلقى شكاوى عامة دون أن تحلّ قضيتك الفردية بدلاً من المحكمة.
- BMG: Beiträge der gesetzlichen Krankenversicherung (Stand 3.9.2026)
- SGB V § 6: Versicherungsfreiheit
- SGB V § 5: Versicherungspflicht
- SGB V § 10: Familienversicherung
- SGB V § 55: Festzuschüsse Zahnersatz (Bezug)
- GKV-Spitzenverband: Zusatzbeitragssätze
- BMG: Themen Krankenversicherung
- BaFin: Versicherungen (Verbraucher)
- Verbraucherzentrale: Krankenversicherung
- SGB V Gesamttitel (gesetze-im-internet.de)