الخلاصة: تأمين المنزل في ألمانيا، أو Hausratversicherung، يحمي الأشياء التي تملكها داخل البيت: الأثاث والأجهزة والملابس والذهب والنقود في حدود معينة. يعوّضك عادة بسعر شراء بديل جديد (Neuwert) بعد حريق أو تسرب مياه الأنابيب أو اقتحام وسرقة أو عاصفة وبَرَد. هو تأمين اختياري، ويناسب المستأجر والمالك معاً. أهم قرار فيه هو مبلغ التأمين: كثير من العقود لا تخفض التعويض بسبب نقص المبلغ إذا أمّنت 650 يورو على الأقل لكل متر مربع. الفيضانات والأمطار الغزيرة لا تدخل في أغلب العقود إلا بإضافة Elementarschäden.
نشرح هنا ما الذي يغطيه هذا التأمين وما الذي لا يغطيه، وكيف تحسب المبلغ المناسب لشقتك، وما حدود الذهب والنقود، وماذا تفعل بالترتيب بعد الضرر، ومتى يحق لك إلغاء العقد.
ما هو تأمين المنزل Hausratversicherung ولمن يناسب؟
كلمة Hausrat تعني محتويات البيت المنقولة. القاعدة البسيطة التي تذكرها هيئة الرقابة المالية BaFin: كل ما ستأخذه معك عند الانتقال إلى شقة أخرى يُعدّ من Hausrat، مثل الكنبة والسرير والثلاجة والحاسوب والملابس والكتب. والأشياء الثمينة والنقود منه أيضاً.
لا يفرض القانون الألماني هذا التأمين. السؤال الذي تطرحه BaFin على المستهلك واضح: هل تستطيع، أو تريد، أن تشتري كل أغراضك من جديد من مدخراتك إذا احترقت الشقة؟ عائلة لديها أطفال وأثاث مطبخ وأجهزة وذهب في البيت ستحتاج عشرات آلاف اليوروهات لتبدأ من الصفر. أما طالب يسكن في غرفة مفروشة ولا يملك إلا حاسوباً وحقيبة ملابس، فقد يكون التأمين أقل أهمية له.
الأرقام تشرح سبب اهتمام الناس بهذا التأمين. بحسب اتحاد شركات التأمين الألمانية GDV دفعت شركات تأمين المنزل نحو 380 مليون يورو عن اقتحامات الشقق والبيوت في 2025، في نحو 100,000 حالة، وبلغ متوسط الضرر 3,850 يورو للحالة الواحدة، وهو أعلى متوسط منذ بدء القياس.
الفرق بين Hausrat وHaftpflicht وWohngebäude
يخلط كثير من القادمين الجدد بين ثلاثة أنواع من التأمين. الجدول يختصر الفرق:
| التأمين | ماذا يحمي؟ | من يحتاجه عادة؟ | مثال |
|---|---|---|---|
| Hausratversicherung | أغراضك المنقولة داخل البيت | المستأجر والمالك | حريق يتلف الكنبة والتلفاز |
| Privathaftpflichtversicherung | الأضرار التي تسببها أنت لغيرك | كل شخص تقريباً | تكسر هاتف صديقك أو تسرّب ماءً إلى شقة الجار |
| Wohngebäudeversicherung | المبنى نفسه: الجدران والسقف والتمديدات الثابتة | مالك البيت | عاصفة تقتلع جزءاً من السقف |
إذا تسرّبت مياه الغسالة من شقتك إلى شقة الجار، فأضرار الجار تذهب إلى تأمين المسؤولية الشخصية، وأغراضك أنت التي تبللت تذهب إلى Hausrat. لهذا يجمع كثير من الناس العقدين معاً. تفاصيل الأول في دليل تأمين المسؤولية الشخصية Privathaftpflicht.
ماذا يغطي تأمين المنزل وما الذي لا يغطيه؟
الأخطار المشمولة عادة
بحسب مركز حماية المستهلك Verbraucherzentrale تشمل العقود العادية هذه الأخطار:
- Feuer: الحريق والصاعقة المباشرة والانفجار، ومعها أضرار الدخان والسخام ومياه الإطفاء.
- Leitungswasser: الماء المتسرب من أنبوب مكسور أو من خرطوم الغسالة أو غسالة الصحون.
- Einbruchdiebstahl وRaub: السرقة بعد كسر باب أو نافذة، والسرقة بالتهديد أو بالقوة، والتخريب الذي يتركه اللصوص في الشقة (Vandalismus).
- Sturm وHagel: العاصفة من قوة رياح 8 فما فوق، والبَرَد بلا شرط لقوة الرياح.
إذا ضاع مفتاح باب الشقة في عملية اقتحام أو سرقة بالقوة، يدفع التأمين عادة ثمن قفل جديد.
ما لا يشمله العقد غالباً
السرقة البسيطة ليست مشمولة. إذا تركت الباب مفتوحاً ودخل أحدهم وأخذ حقيبتك، فهذا ليس اقتحاماً بالمعنى الذي يدفع عنه التأمين. ومثلها سرقة الاحتيال (Trickdiebstahl)، مثل شخص يدّعي أنه موظف شركة المياه ويسرق أثناء الزيارة: لا تغطيها العقود تلقائياً. والفيضان والأمطار الغزيرة وارتداد مياه الصرف (Rückstau) خارج التغطية في كثير من العقود إلا بإضافة خاصة. سنعود إليها بعد قليل.
تكاليف إضافية يدفعها التأمين
لا يقتصر التعويض على الأغراض نفسها. تذكر Verbraucherzentrale تكاليف تابعة مثل التنظيف بعد الضرر، ونقل الأغراض وتخزينها، وتغيير الأقفال، وإصلاح الأرضيات والدهان وورق الجدران في الشقة المستأجرة بعد تسرب الماء. وإذا صارت الشقة غير صالحة للسكن بعد حريق، يدفع التأمين الفندق عادة حتى 100 يوم، بلا الفطور والهاتف، وبحد مرتبط بمبلغ التأمين، هو في العادة واحد من الألف منه.
كم يجب أن يكون مبلغ التأمين Versicherungssumme؟
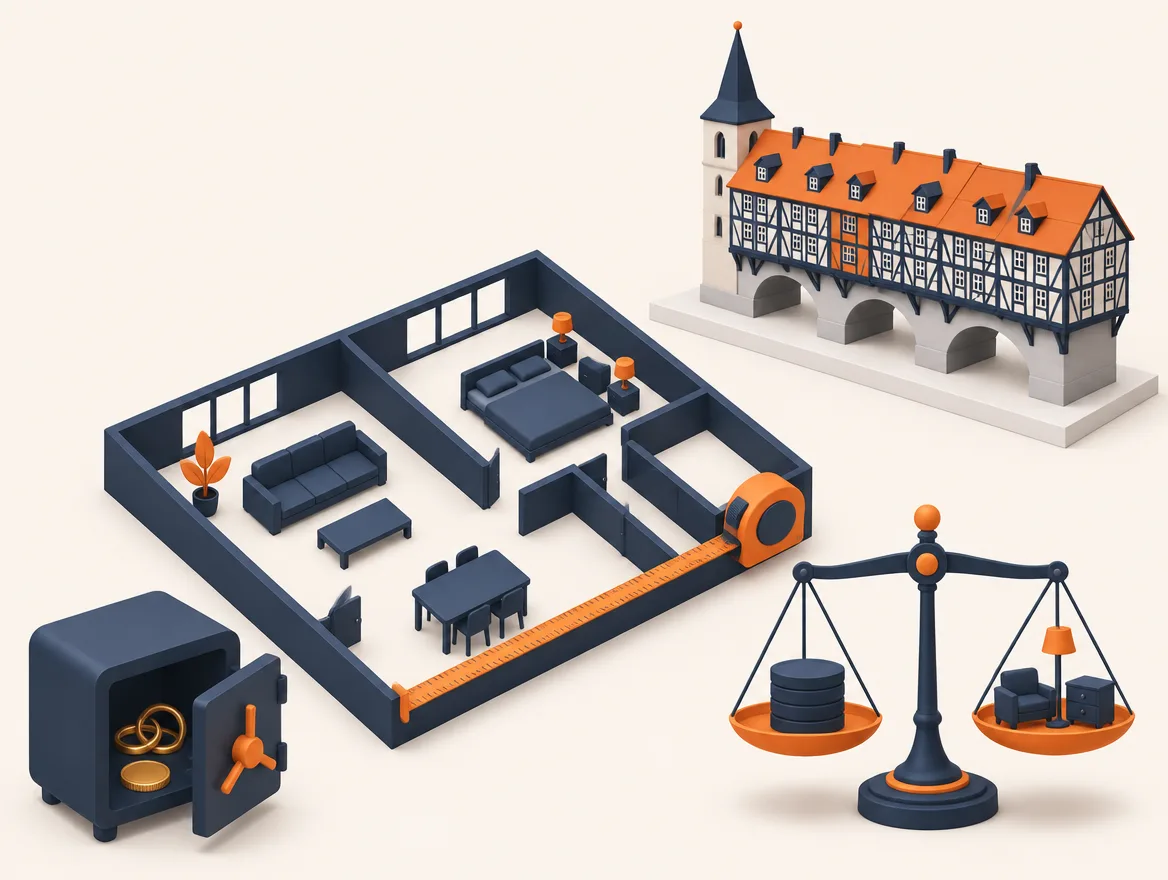
هذا الجزء يقرر كم ستأخذ فعلاً عند الضرر. اقرأه بتمهل. يحسب التأمين التعويض على أساس Neuwert، أي ثمن غرض مماثل جديد من النوع والجودة نفسها. يجب إذاً أن يغطي مبلغ التأمين قيمة كل أغراضك لو اشتريتها اليوم جديدة، لا قيمتها المستعملة.
طريقة المساحة: 650 يورو لكل متر مربع
أمامك طريقتان. الأولى أن تجرد أغراضك غرفة غرفة وتقدّر سعر كل شيء جديداً. الثانية أسهل: تضرب مساحة الشقة في مبلغ ثابت للمتر المربع. تقول Verbraucherzentrale إن الحد الأدنى الذي يوصي به قطاع التأمين هو غالباً 650 يورو لكل متر مربع، وتوضح BaFin أن الشركة تتنازل عادة في هذه الطريقة عن فحص نقص التأمين (Unterversicherungsverzicht).
| مساحة الشقة | المبلغ بطريقة 650 يورو/م² |
|---|---|
| 45 م² | 29,250 يورو |
| 60 م² | 39,000 يورو |
| 75 م² | 48,750 يورو |
| 90 م² | 58,500 يورو |
الأرقام في الجدول حساب بسيط للمساحة مضروبة في 650، لا عروض أسعار. إذا كان بيتك مجهزاً بأجهزة غالية أو فيه ذهب كثير، فقد لا يكفيك هذا الحد، والأفضل أن تجرد الأغراض أو ترفع المبلغ. وتأكد أن تنازل الشركة عن فحص النقص مكتوب فعلاً في عقدك. الشروط ليست موحدة بين الشركات.
نقص التأمين Unterversicherung بمثال
تنص المادة 75 من قانون عقود التأمين VVG على أنه إذا كان مبلغ التأمين أقل بكثير من القيمة الفعلية عند وقوع الضرر، تدفع الشركة بالنسبة نفسها فقط. مثال Verbraucherzentrale: أمّنت 50,000 يورو، وقيمة أغراضك الحقيقية 100,000 يورو. وقع حريق في غرفة واحدة بضرر 10,000 يورو. ستدفع الشركة 5,000 يورو فقط، لأنك أمّنت نصف القيمة.
لاحظ أن الخصم يصيب حتى الضرر الصغير، لا الخسارة الكاملة وحدها. لهذا لا تخفّض المبلغ لتوفر بضعة يوروهات في القسط. الفرق يظهر في أول ضرر.
وماذا لو لم يذكر العقد Neuwert؟ القاعدة العامة في المادة 88 من VVG تخصم فرق القديم عن الجديد إذا لم يُتفق على غير ذلك. عقود Hausrat المعتادة تتفق على Neuwert، كما تشرح Verbraucherzentrale، لكن اقرأ هذا البند في شروط عقدك قبل التوقيع.
الذهب والنقود والأشياء الثمينة: حدود التعويض
هذه النقطة تهم كثيراً من العائلات العربية التي تحتفظ بذهب الزواج أو بمبلغ نقدي في البيت. يدخل في Wertsachen عند Verbraucherzentrale أولاً النقود والوثائق والدفاتر المالية. ثم المجوهرات والأحجار الكريمة والعملات الذهبية وكل ما صُنع من الذهب أو البلاتين. ويضاف إليها السجاد اليدوي والتحف والأشياء التي يزيد عمرها على 100 سنة، باستثناء الأثاث.
- الحد العام: يُحدد تعويض الأشياء الثمينة غالباً بـ 20% من مبلغ التأمين في الحادثة الواحدة. من أمّن 40,000 يورو قد لا يأخذ عن كل الذهب والنقود أكثر من 8,000 يورو.
- النقود: يذكر GDV أن حد النقود عند كثير من الشركات بين 1,000 و2,000 يورو، أو نسبة صغيرة من مبلغ التأمين مثل 1%.
- شرط الحفظ: النقود والوثائق والمجوهرات يجب أن تكون محفوظة بطريقة آمنة، مثل خزنة، حتى تنطبق الحدود الأعلى. الخزنة المثبتة في البناء ترفع الحد عادة.
إذا كان لديك ذهب كثير، اسأل الشركة كتابياً عن الحد قبل التوقيع وارفع المبلغ إن لزم. وإذا كنت تبيع الذهب أو تشتريه فاقرأ أيضاً دليل ضريبة الذهب في ألمانيا.
الدراجة والقبو والسفر والانتقال
الدراجة Fahrrad
تقول BaFin إن الدراجة مشمولة دائماً فقط إذا كانت داخل الشقة أو في قبو مقفل أو في المرآب. سرقتها من أمام المدرسة أو محطة القطار تحتاج غالباً إلى إضافة خاصة (Fahrraddiebstahl)، بشروط على القفل والحد الأعلى تختلف من شركة لأخرى.
القبو والمرآب
غرف القبو والمرآب التابعة للشقة جزء من مكان التأمين عادة، كما يذكر GDV في حديثه عن العدة وجزازة العشب في القبو. أما غرفة عمل تُستعمل للمهنة فقط ولا تدخلها من الشقة، فلا تُحسب من الشقة بحسب Verbraucherzentrale.
الأغراض خارج البيت Außenversicherung
إذا أخذت الكاميرا في سفر وسُرقت من غرفة الفندق بعد اقتحام، أو تركت ملابس في المصبغة، يغطي العقد ذلك عبر Außenversicherung في أنحاء العالم، بشرط أن تكون الأغراض خارج البيت مؤقتاً، غالباً لمدة لا تزيد على 3 أشهر. وحدود التعويض هنا أقل.
عند الانتقال إلى شقة جديدة
أثناء الانتقال تكون الشقة القديمة والجديدة مؤمّنتين معاً، وينتهي الغطاء في القديمة بعد شهرين على الأكثر من بدء الانتقال. أخبر الشركة بالانتقال في الوقت المناسب، لأن تغيّر المساحة والمنطقة قد يغيّر المبلغ والقسط. الخطوات الرسمية للعنوان الجديد في دليل تسجيل السكن Anmeldung.
الفيضانات والأمطار الغزيرة: Elementarschäden
العقد العادي لا يدفع في كثير من الحالات عن أضرار المطر الغزير أو الفيضان. تذكر Verbraucherzentrale أن الإضافة Elementarschadenversicherung تغطي الفيضان وارتداد مياه الصرف (Rückstau) والزلازل وهبوط الأرض والانهيارات وضغط الثلج والانهيارات الثلجية والبراكين. إذا كانت شقتك في الطابق الأرضي أو في القبو أغراض كثيرة، فهذه الإضافة تستحق السؤال، واسأل صراحة هل يدخل فيها Starkregen.
خبر يخص هذا الملف: نشرت وزارة العدل وحماية المستهلك BMJV مع وزارة المالية في 21 أكتوبر 2026 ورقة نقاش لتوسيع الحماية من الكوارث الطبيعية. الفكرة أن تتضمن كل وثيقة Wohngebäudeversicherung جديدة هذه الحماية تلقائياً. حسب الوزارة لا يملك هذه الحماية اليوم إلا نحو 59% من المباني في ألمانيا، من 39% في ميكلنبورغ فوربومرن حتى 94% في بادن فورتمبيرغ. انتبه إلى أمرين: الورقة تخص تأمين المبنى لا Hausrat، وهي ليست قانوناً نافذاً بعد. أغراضك أنت كمستأجر تبقى بحاجة إلى إضافة Elementar داخل عقد Hausrat.
ماذا تفعل بعد سرقة أو حريق أو تسرب مياه؟
الخطوات بالترتيب:
- أوقف الضرر إن استطعت بأمان: أغلق صنبور الماء الرئيسي، واتصل بالإطفاء على 112 عند الحريق. المادة 82 من VVG تلزمك بأن تفعل ما يمكن لتخفيف الضرر.
- أبلغ الشرطة فوراً عند الاقتحام على الرقم 110، واطلب رقم المحضر. الأرقام كلها في دليل أرقام الطوارئ في ألمانيا.
- أبلغ شركة التأمين دون تأخير. المادة 30 من VVG تطلب الإبلاغ «unverzüglich»، أي دون تأخير غير مبرر.
- صوّر كل شيء قبل الترتيب واحتفظ بالأغراض التالفة إلى أن تسمح الشركة بالتخلص منها.
- املأ قائمة المسروقات Stehlgutliste. بحسب GDV ترسلها لك شركة التأمين بعد إبلاغ الشرطة عن الاقتحام. الفواتير القديمة وصور الأغراض تجعلها أسهل بكثير.
نصيحة تأخذ عشر دقائق اليوم: صوّر كل غرفة بالفيديو مرة في السنة، واحفظ فواتير الأجهزة الغالية في بريدك الإلكتروني أو على السحابة. Verbraucherzentrale تنصح بذلك لأنه يسهّل إثبات الضرر.
متى يخفض التأمين التعويض؟
الضرر المتعمد؟ لا تعويض. وإذا تسببت فيه بإهمال جسيم (grobe Fahrlässigkeit)، تسمح المادة 81 من VVG للشركة بخفض التعويض بنسبة تناسب درجة الخطأ. قد يحدث ذلك مثلاً عند ترك شمعة مشتعلة دون مراقبة، أو نافذة مفتوحة على وضع الإمالة أثناء غياب طويل، والحكم في كل حالة يعود إلى الشركة أو المحكمة. بعض العقود تتنازل عن هذا الخصم حتى مبلغ معين، فابحث عن عبارة «Verzicht auf Einrede der groben Fahrlässigkeit» في الشروط.
تفرض العقود أيضاً واجبات (Obliegenheiten)، مثل تدفئة الشقة في الشتاء حتى لا تنفجر الأنابيب، أو إبلاغ الشركة إذا بقيت الشقة فارغة مدة طويلة. مخالفتها قد تقلل التعويض.
الإلغاء والتغيير: Kündigung
- الإلغاء العادي: تتجدد معظم العقود سنة بعد سنة. تحدد المادة 11 من VVG مهلة الإلغاء بين شهر وثلاثة أشهر، وتذكر Verbraucherzentrale أن المهلة غالباً 3 أشهر قبل نهاية سنة العقد. العقد الأطول من 3 سنوات تستطيع إلغاءه بنهاية السنة الثالثة بمهلة 3 أشهر.
- بعد الضرر: تسمح المادة 92 من VVG لك وللشركة بالإلغاء بعد وقوع الضرر، خلال شهر من انتهاء التفاوض على التعويض.
- عند رفع القسط: تذكر Verbraucherzentrale أنك تستطيع الإلغاء عند زيادة القسط.
- عند حل البيت: إذا لم يعد لديك بيت تؤمّن محتوياته، كأن تنتقل للعيش مع عائلة أخرى، أخبر الشركة لينتهي العقد.
اكتب رسالة الإلغاء بالألمانية واحتفظ بإثبات الإرسال. وإذا لم تفهم رسالة رفض التعويض، فقد يساعدك دليل تأمين الحماية القانونية لتعرف متى قد تغطي هذه الوثيقة نزاعاً مع شركة تأمين.
كيف تقارن عروض تأمين المنزل؟
تقول Verbraucherzentrale إن الفرق في الأقساط والتغطية بين الشركات واسع جداً. ويرتفع القسط عادة في المدن لأن الأضرار هناك أكثر. اسأل عن هذه النقاط قبل أن تنظر إلى السعر:
- هل يتنازل العقد عن فحص نقص التأمين، ومن أي مبلغ للمتر المربع؟
- كم حد الذهب والنقود، وهل يشترط خزنة؟
- هل الإهمال الجسيم مغطى، وإلى أي مبلغ؟
- هل الدراجة مشمولة خارج البيت، وبأي حد؟
- هل Elementarschäden وStarkregen داخل العقد أم إضافة؟
- كم المشاركة الذاتية (Selbstbeteiligung) في كل ضرر؟ المشاركة الأعلى تخفّض القسط، لكنها تعني أنك تدفع أول جزء من كل ضرر بنفسك.
إذا أردت أن ترى العروض بنفسك، فعندنا صفحة مقارنة تأمين محتويات المنزل مع إفصاح إعلاني. ويعرض موقع Tarifly الألماني حاسبة Hausratversicherung مع قائمة نقاط الفحص بلا توصية بشركة معينة. قد يحصل الموقع على عمولة إذا أبرمت عقداً عبر الرابط. لا يكلفك ذلك شيئاً إضافياً في العادة. المرجع الذي يُلزم الشركة هو شروط العقد المكتوبة، لا صفحة الإعلان.
أخطاء شائعة يمكن تجنبها
- مبلغ تأمين قديم: اشتريت أثاثاً جديداً أو انتقلت إلى شقة أكبر ولم تغيّر المبلغ.
- الظن أن تأمين المسؤولية يكفي: Haftpflicht لا يدفع شيئاً عن أغراضك أنت.
- الذهب في درج عادي: حدود التعويض تنخفض إذا لم تكن الأشياء الثمينة في خزنة.
- التأخر في الإبلاغ: انتظار أسابيع بعد السرقة قد يضر بحقك.
- رمي الأغراض التالفة مبكراً: قبل أن تراها الشركة أو تأذن بالتخلص منها.
هذا الدليل معلومات عامة عن القواعد في ألمانيا وليس استشارة تأمينية أو قانونية لحالتك. شروط عقدك هي المرجع، ويمكنك طلب استشارة مستقلة من Verbraucherzentrale أو من مستشار تأمين بأجر (Versicherungsberater).