الخلاصة: التأمين الصحي القانوني GKV يدفع لتركيبات الأسنان Festzuschuss بنسبة 60٪ من تكلفة Regelversorgung، وترتفع إلى 70٪ مع Bonusheft لخمس سنوات، وإلى 75٪ مع عشر سنوات، وفق المادة 55 من SGB V. أي حل أغلى من القاعدة، مثل خزف أو زرعة، يبقى فرق سعره عليك غالباً. Zahnzusatzversicherung عقد خاص اختياري يقلّل هذا الفرق وفق شروطه، مع Wartezeit وقيود شائعة. لا توقّع قبل قراءة الاستثناءات والأسئلة الصحية.
آخر مراجعة: 4 نوفمبر 2026. راجعنا النسب مقابل نص § 55 SGB V على gesetze-im-internet.de، وشرح Verbraucherzentrale عن Festzuschuss (حدّث في 26 يناير 2026) وعن ارتفاع المبالغ المرجعية مطلع 2026.
فاتورة جسر أو زرعة تظهر فجأة بأربعة أرقام. الصندوق القانوني لا يدفع «كل شيء»، بل حصة محسوبة من قاعدة معيارية. هنا يتضح دور التأمين الإضافي للأسنان، ومتى يكون منطقياً، ومتى يبقى ادّخار منظّم أصدق من عقد متسرّع.
ماذا يدفع GKV فعلياً عند التركيبات؟
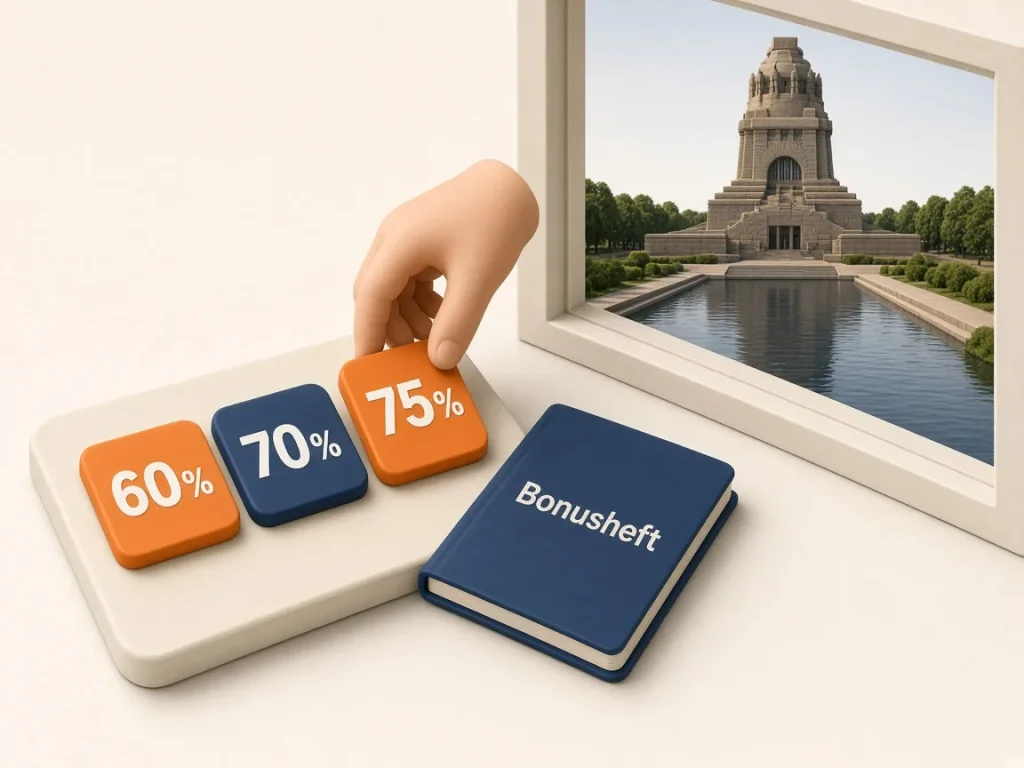
المادة 55 SGB V تثبت أن Festzuschüsse تبلغ 60٪ من المبالغ المحددة لـRegelversorgung. إن أثبتّ بـBonusheft أنك راجعت طبيب الأسنان بانتظام، ترتفع النسبة إلى 70٪ بعد خمس سنوات منتظمة، وإلى 75٪ بعد عشر سنوات، وفق نص القانون وشروح Verbraucherzentrale.
Regelversorgung هي الحل القياسي المتفق عليه بين الصناديق، مثل جسر من معدن غير ثمين في فجوة خلفية. اخترت خزفاً أو زرعة؟ يبقى Festzuschuss مربوطاً بالقاعدة، ويرتفع نصيبك أنت. لذلك يُطلب Heil- und Kostenplan قبل البدء، وهو واجب في التركيبات ويعرض حصتك بوضوح.
مثال من شرح Verbraucherzentrale (أرقام إطارية لسنة 2026 بعد رفع المبالغ المرجعية بنحو 4.34٪ عن 2025): فجوة خلفية بقاعدة جسر غير ثمين حول 922 يورو كمرجع. حصة الصندوق ترتفع مع Bonus إلى مئات اليورو، أما الحل الخزفي أو الزرعة فقد تصل تكلفته الإجمالية إلى نحو 1,500 أو 3,500 يورو، والفرق يتّسع. هذه أمثلة توضيحية من جهة المستهلك، لا عرض أسعار لعيادة بعينها.
ما هو Zahnzusatzversicherung؟
هو تأمين خاص إضافي يُكمّل ما لا يغطيه الصندوق القانوني في طب الأسنان: حصة التركيبات فوق Festzuschuss، وأحياناً تنظيف محترف، وتقويم في حدود العقد، أو نسب أعلى للزرع. كل منتج يعرّف قائمة خدمات ونسب استرداد وسقوفاً سنوية. لا يوجد قالب قانوني موحّد مثل GKV.
العقد اختياري. لا يلزمك القانون بشرائه. القرار يُبنى على حالة أسنانك، ووجود Bonusheft، وقدرتك على ادّخار طارئ، وشروط القبول الصحية لدى الشركة.
Wartezeit والاستثناءات التي تُهمَل كثيراً
كثير من العقود تضع فترة انتظار قبل دفع تكاليف واضحة، أو تسلّم تعويضاً متدرّجاً Staffelung في السنوات الأولى. إن وقّعت وأنت تحتاج علاجاً معلوماً خلال أسابيع، فقد لا يدفع العقد ما توقعت. اقرأ بند «wartezeit» و«Zahnbehandlung» و«Zahnersatz» قبل التوقيع.
الأسئلة الصحية عند الطلب ليست شكلياً. إخفاء علاج جارٍ أو خطة تركيبات قد يُسقط الأداء لاحقاً. أجب بدقة، واحتفظ بنسخة طلبك.
Verbraucherzentrale تنصح بمقارنة نطاق الزرع والخزف والتنظيف، لا بالسعر الشهري وحده. قسط رخيص مع سقف سنوي ضيق قد لا يغطي زرعة واحدة.
Bonusheft أولاً حتى بلا عقد إضافي
قبل أن تفكر في تأمين إضافي، نظّم زيارات الفحص لتحافظ على Bonus. الفرق بين 60٪ و75٪ من القاعدة يوفّر مبلغاً ملموساً على كل تركيبة. Verbraucherzentrale تذكّر أيضاً بحالات ضيّقة الشروط يمكن فيها الوصول إلى 75٪ رغم فجوة واحدة في عشر سنوات ضمن شروط ضيقة، وبأن غياب الفحص في 2020 لأسباب الجائحة عولج بتوصيات للصناديق حتى لا يضيع الحق بالكامل.
احمل دفتر Bonus أو سجله الرقمي إلى كل زيارة. إن ضاع الدفتر، اطلب من العيادات السابقة ما يثبت المراجعات.
كيف تقرأ عرض التأمين الإضافي؟
اطلب Produktinformationsblatt والشروط العامة. ركّز على:
- نسبة تغطية Zahnersatz فوق حصة الصندوق أو بدلاً من نسبة ثابتة.
- هل الزرعات مشمولة وسقفها كم؟
- هل التنظيف Prophylaxe مشمول وكم مرة سنوياً؟
- هل يوجد سقف سنوي في السنوات الأولى؟
- ما Wartezeit لكل نوع خدمة؟
- هل يُعاد فحص الحالة الصحية عند رفع المستوى لاحقاً؟
مثال توضيحي: عقد يعد بـ90٪ من تكاليف التركيبة مع سقف 1,000 يورو في السنة الأولى. فاتورة 3,000 يورو لن تُعوَّض بالكامل في ذلك العام حتى لو أعجبتك النسبة المعلنة. اقرأ السقف قبل النسبة.
علاقته بالتأمين الصحي الرئيسي
Zahnzusatzversicherung لا يغني عن GKV أو PKV. هو طبقة فوق التأمين الرئيسي. إن كنت في GKV، يبقى Festzuschuss الأساس. إن كنت في PKV، تعتمد تغطية الأسنان على عقدك الخاص أصلاً، وقد يختلف احتياجك لتأمين إضافي منفصل. لفهم الاختيار بين القانوني والخاص راجع دليل التأمين الصحي GKV وPKV بعد نشره، واشتراكات الغطاء.
عند المرض العام وربط الصندوق بسير العمل يفيدك أيضاً دليل Krankschreibung، لكنه مسار منفصل عن طب الأسنان.
خطوات عملية قبل التوقيع
- اطلب Heil- und Kostenplan إن كان لديك علاج قريب، وافهم حصتك من GKV أولاً.
- حدّث Bonusheft وتحقق من نسب 60/70/75.
- اجمع عرضين أو ثلاثة لتأمين إضافي بنفس قائمة الأسئلة أعلاه.
- ارفض أي طلب يحثّك على إخفاء علاج جارٍ.
- قارن مجموع الأقساط لخمس سنوات مع احتمال فواتيرك، لا قسط شهر واحد.
إن كان دخلك محدوداً جداً، اسأل صندوقك عن إمكانيات Härtefall عند Regelversorgung. Verbraucherzentrale تشير إلى أن أصحاب الدخل المنخفض قد يحصلون على القاعدة بلا حصة ذاتية عند استيفاء الشروط وبتقديم طلب.
جدول مقارنة سريع
| المسار | ماذا يغطي تقريباً؟ | ملاحظة |
|---|---|---|
| GKV فقط بلا Bonus | 60٪ من قاعدة Regelversorgung | فرق واضح مع الخزف والزرع |
| GKV مع Bonus 10 سنوات | حتى 75٪ من القاعدة | يحتاج انتظام فحوصات |
| GKV + Zahnzusatz | حصة إضافية حسب العقد | Wartezeit وسقوف واردة |
| ادّخار منظم بلا عقد | سيولة للفاتورة | لا يضمن سعراً طبياً |
أخطاء شائعة
- شراء عقد بعد أن يكتب الطبيب خطة تركيبات عاجلة دون قراءة الانتظار.
- الانبهار بنسبة 100٪ في العنوان مع سقف سنوي صغير.
- إهمال Bonusheft لأن «لدي تأميناً إضافياً».
- الخلط بين تنظيف الأسنان التجميلي وبين العلاج المغطى.
- عدم ربط العرض بـHeil- und Kostenplan حقيقي.
خطة العلاج تبقى صالحة عادةً ستة أشهر وفق ما تذكّر Verbraucherzentrale، وإن تأخر التنفيذ يُعاد تقديمها للصندوق ضمن المهلة للتمديد. لا تبدأ عملاً واضحاً بلا موافقة صندوقك على الخطة.
خلاصة عملية
ثبّت أولاً حصة GKV ونسبة Bonus. افهم أن القاعدة القانونية رخيصة نسبياً، والخيارات الأغلى ترفع حصتك. إن اشتريت تأميناً إضافياً فاقرأ الانتظار والسقف والزرع مكتوباً. لا توقّع وأنت تخفي علاجاً جارياً.
هذا المحتوى معلومات عامة وليس استشارة طبية أو تأمينية فردية. نسب Festzuschuss مستمدة من القانون وشروح المستهلك الرسمية لعام 2026، أما عروض الشركات فتتغيّر. راجع § 55 SGB V وصفحات Verbraucherzentrale وطبيبك وصندوقك قبل القرار.
متى يكون الادّخار أفضل من العقد؟
إذا كانت أسنانك مستقرة، وBonusheft مكتملاً، ولديك قدرة على ادّخار مبلغ طارئ شهرياً، فقد يكفيك المسار القانوني مع سيولة جاهزة. العقود ذات الأقساط المتوسطة تصبح مكلفة على مدى عشر سنوات إن لم تستخدم الزرع أو التركيبات الباهظة. احسب مجموع الأقساط وقارنه بفاتورة محتملة واحدة أو اثنتين، ثم قرر بهدوء.
عكس ذلك: إن كان لديك تاريخ علاجي متكرر، وعروض زراعة واضحة في الأفق البعيد، فقد يبرّر العقد نفسه بشرط قبوله لك بعد الأسئلة الصحية وبشرط أن يغطي الزرع فعلاً. القبول ليس مضموناً لكل طالب.
أطفال وتقويم الأسنان
بعض العقود تضيف مزايا للتقويم ضمن حدود عمرية ونسب معيّنة. GKV يغطي تقويماً في حالات طبية مستوفاة للشروط، لا كل تقويم تجميلي. اقرأ بند Kieferorthopädie بعناية، ولا تفترض أن كل تقويم «للابتسامة» مشمول في الصندوق أو في الإضافي.
إن كان طفلك على أعتاب تقييم تقويم، اسأل العيادة أولاً ماذا يغطي الصندوق، ثم انظر هل الإضافي يضيف شيئاً حقيقياً أم يكرر وعوداً عامة.
كيف تتعامل مع العيادة والصندوق معاً؟
- اطلب شرح Regelversorgung والبدائل الأغلى في نفس الجلسة؛ الطبيب ملزم بالتوضيح.
- لا تبدأ تركيبة واضحة بلا Heil- und Kostenplan موافق عليه.
- أرسل نسخة الخطة إلى شركة التأمين الإضافي إن طلبت موافقة مسبقة.
- احتفظ بفواتير مفصّلة؛ الاسترداد يحتاج بنوداً واضحة.
- إن شككت في العرض، اطلب رأياً ثانياً كما تنصح Verbraucherzentrale قبل الأعمال الواضحة.
الشفافية هنا تحميك من مفاجأة الحصة الذاتية بعد انتهاء العمل.
ربط مع بقية أدلة دليلك
لفهم اشتراكك الصحي الرئيسي راجع GKV وPKV ونسب الالضمان الاجتماعي. مسار المرض عن العمل منفصل ويُشرح في Krankschreibung. لا تخلط بين شهادة العجز عن العمل وبين خطة الأسنان.
هل تغيّر رفع Festzuschuss 2026 حاجتك للعقد الإضافي؟
Verbraucherzentrale توضح أن المبالغ المرجعية للقاعدة رُفعت مطلع 2026 بنسبة 4.34٪ عن 2025. هذا يحرّك حصة الصندوق باليورو، لكنه لا يلغي فرق الخزف أو الزرع. من يعتمد على Regelversorgung يستفيد من الرفع. من يختار حلولاً أغلى يبقى بحاجة إلى سيولة أو عقد إضافي يقرأ شروطه بدقة كل سنة.
ملخص قرار الأسنان في خمس جمل
ثبّت Bonusheft ونسبة Festzuschuss أولاً. افهم أن القاعدة أرخص من الخزف والزرع. اقرأ Wartezeit والسقف قبل القسط. لا تخفِ علاجاً جارياً في طلب العقد. راجع § 55 SGB V وVerbraucherzentrale لا الإعلان وحده.
- SGB V § 55: Leistungsanspruch / Festzuschüsse
- Verbraucherzentrale: Mehr Zuschuss beim Zahnersatz (26.1.2026)
- Verbraucherzentrale: Zahnzusatzversicherung
- BMG: Beiträge GKV
- GKV-Spitzenverband
- BaFin: Versicherungen
- SGB V § 22: Zahnärztliche Vorsorge (Bezug Bonus)
- Bundeszahnärztekammer
- SGB V Gesamttitel
- Verbraucherzentrale: Themen Krankenversicherung