الخلاصة: تأمين الحماية القانونية Rechtsschutzversicherung يغطّي تكاليف محامٍ ورسوم محكمة ونفقات خبير في نزاعات مستقبلية تدخل ضمن بنود عقدك. لا يحمي من نزاع بدأ أصلاً قبل التعاقد أو خلال Wartezeit، وغالباً تكون فترة الانتظار نحو ثلاثة أشهر بحسب ما توضح BaFin. اختر الباقات التي تحتاجها فعلاً مثل العمل أو الإيجار أو المرور، وراجع Versicherungssumme وSelbstbeteiligung قبل التوقيع.
آخر مراجعة: 4 نوفمبر 2026. راجعنا الشرح مقابل صفحة Rechtsschutzversicherung لدى الهيئة الاتحادية للرقابة المالية BaFin، وصفحات إرشادية لـVerbraucherzentrale حول متى يستحق هذا التأمين.
كثيرون يدفعون قسطاً شهرياً ثم يكتشفون عند أول رسالة محامٍ أن نوع النزاع غير مؤمَّن، أو أن الحرب بدأت قبل سريان العقد. الهدف هنا أن تعرف ماذا يشتري هذا التأمين، وماذا يستثني، وكيف تقرأه بلا وعود تسويقية.
ماذا يدفع حق الحماية القانونية؟
توضح BaFin أن الشركة قد تتحمّل أتعاب المحاماة النظامية، ورسوم المحكمة، وتعويضات الشهود، وتكاليف الخبراء، وأحياناً تكاليف الطرف الآخر إذا حُكم عليك بها. كما قد تغطي نزاعات خارج المحكمة ووساطة Mediation إن نص العقد على ذلك.
الأهم: الأداء ليس مضموناً لكل خلاف. إذا رأت الشركة أن فرص النجاح ضعيفة، قد ترفض التغطية. يمكنك حينها الاعتراض عبر مسار خارج المحكمة وفق ما تتيحه الوثائق، لكن الرفض نفسه احتمال قائم.
ما الذي لا يغطيه عادةً؟
BaFin تذكر صراحة أن التأمين لا يؤدي مثلاً في جرائم جنائية معينة، ولا في نزاعات مرتبطة بعقود قمار أو رهان. وأيضاً لا حماية لنزاع سببه وقع قبل بداية التأمين أو أثناء Wartezeit. الفكرة أن الشركة لا تريد أن يشتري الناس الوثيقة بعد اندلاع المشكلة.
إن وُجّهت إليك مطالبة تعويض لأنك أتلفت شيئاً للغير، فالمسار الأول غالباً تأمين المسؤولية الشخصية Privathaftpflicht، لا حق الحماية القانونية. الخلط بين الوثيقتين خطأ شائع ومكلف.
Wartezeit: لماذا تنتظر قبل المطالبة؟
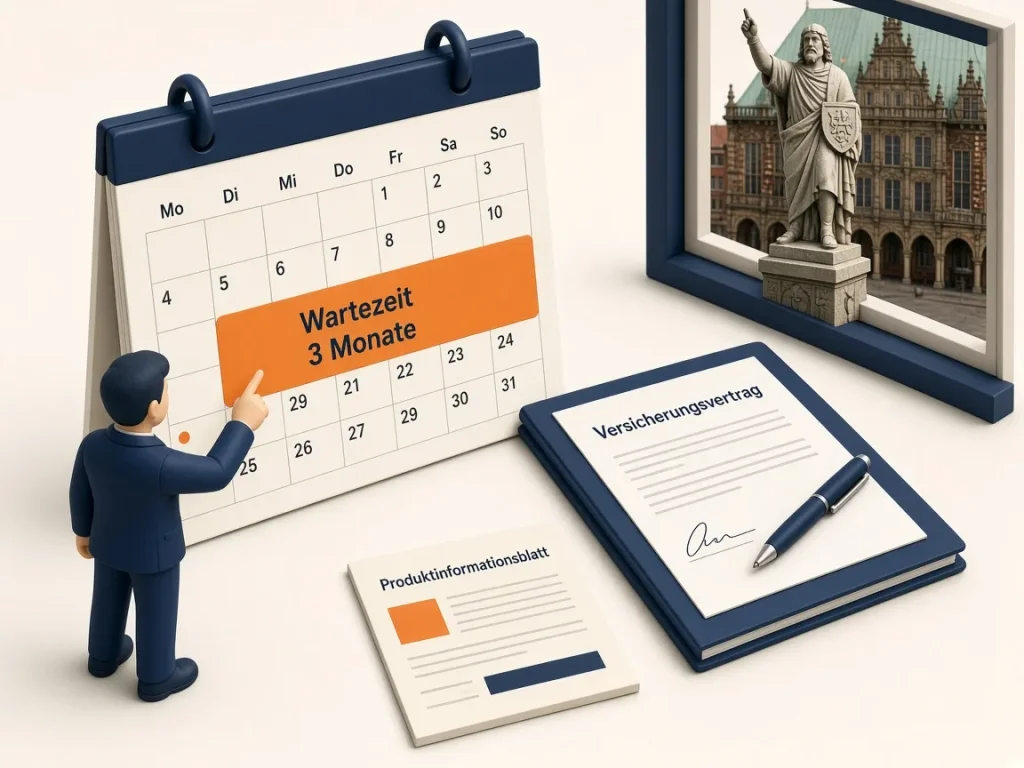
فترة الانتظار تحمي الشركة من التعاقد المتأخر بعد ظهور النزاع. بحسب BaFin تختلف المدة بين الشركات وأنواع النزاع، وغالباً تبلغ ثلاثة أشهر، وقد تكون أقصر أو أطول. لا Wartezeit مثلاً إذا كنت ضحية حادث مروري أو جريمة في سياقات يذكرها العقد.
مثال توضيحي: وقّعت العقد في 1 مارس، وWartezeit ثلاثة أشهر لنزاع الإيجار. خلاف مع المالك ظهر سببه في أبريل. الشركة قد ترفض لأن السبب داخل فترة الانتظار. إن ظهر السبب في يوليو بعد انتهاء الانتظار، يُفتح باب فحص التغطية وفق باقي الشروط.
باقات التغطية: اختر ما يمس حياتك
العقود ليست موحّدة. BaFin تشرح أنك تختار حزماً لمجالات مثل قانون الإيجار Mietrecht، وقانون العمل Arbeitsrecht، والحوادث المرورية، والعقود الخاصة. لا تدفع مقابل باقة لا تمسّ وضعك. مستأجر بلا سيارة قد يركّز على الإيجار والعمل. مالك مركبة يراجع باقة المرور بعناية.
قبل التوقيع اسأل:
- ما المجالات المؤمَّنة بالاسم؟
- ما مبلغ Versicherungssumme الأقصى لكل نزاع؟
- هل يوجد Selbstbeteiligung كم تدفع من جيبك عند كل حالة؟
- من المشمول؟ الشريك؟ الأطفال القُصّر؟
- هل الوساطة مشمولة؟
هذه الأسئلة مستمدة من نقاط تذكّر بها BaFin المستهلكين قبل إبرام العقد.
مستندات يجب أن تصل إليك قبل الموافقة
يلزم مقدّم التأمين أن يزوّدك قبل إقرارك بالعقد بـProduktinformationsblatt، وKundeninformation، والشروط العامة ARB. اقرأها بهدوء. إن وصلك ملخص تسويقي بلا هذه الأوراق، لا توقّع.
ARB تحكم التفاصيل: تعريف حالة التأمين، والاستثناءات، والمواعيد، وقواعد اختيار المحامي. بعض العقود تمنحك حرية اختيار المحامي ضمن ضوابط، وبعضها يوجّهك أولاً إلى شبكة معيّنة. اعرف ذلك مكتوباً.
الإلغاء ومدة العقد
كثيراً ما تُبرم الوثيقة لسنة وتتجدد تلقائياً ما لم تُلغَ. مهلة الإلغاء الشائعة ثلاثة أشهر قبل نهاية المدة، مع إمكانية صيغ أخرى في العقد. بعد حادثين مؤمَّنين خلال اثني عشر شهراً غالباً يحق لك وللشركة إلغاء طارئ، كما توضح BaFin. وأيضاً قد ينشأ حق إلغاء خاص عند رفع القسط بلا زيادة مقابل في الأداء، أو عند تغيّر وضعك مثل بيع السيارة إن كانت باقة المرور وحدها سبب التعاقد.
هل يغني عنك شيء آخر؟
عضوية نقابة قد توفّر استشارة عمالية. جمعية مستأجرين قد تساعد في نزاع الإيجار. نادي سيارات قد يقدّم مساعدة قانونية مرورية محدودة. وPrivathaftpflicht يحميك عندما يطالبك الغير بتعويض عن ضرر تسببت به. حق الحماية القانونية يكمل هذه الطبقات، ولا يستبدلها كلها.
إن كان نزاعك عمالياً وتبحث أولاً عن إطار العمل في ألمانيا، ابدأ من دليل العمل في ألمانيا ثم قرر إن كانت باقة Arbeitsrecht منطقية لحجم الخطر لديك.
كيف تقدّم مطالبة عند النزاع؟
- اجمع الرسائل والعقود والإشعارات بتاريخها.
- اتصل بخط المطالبات في وثيقتك قبل توكيل محامٍ على نفقتك إن كان العقد يشترط موافقة مسبقة.
- اشرح الوقائع بهدوء دون مبالغة، وأرفق المستندات.
- انتظر قرار التغطية مكتوباً.
- إن رُفض الطلب، اقرأ سبب الرفض واسأل عن مسار المراجعة المذكورة في الشروط.
لا تنتظر حتى موعد الجلسة ثم ترسل الورق. التأخير قد يُستخدم ضدك إن نص العقد على إخطار فوري.
جدول سريع: أسئلة قبل الدفع
| السؤال | لماذا يهم؟ |
|---|---|
| هل النزاع مستقبلي أم قائم؟ | القائم غالباً خارج التغطية |
| هل انتهت Wartezeit؟ | وإلا فالرفض متوقع |
| هل المجال مؤمَّن بالاسم؟ | العمل غير الإيجار غير المرور |
| ما سقف المبلغ؟ | نزاع مرتفع القيمة قد يتجاوز السقف |
| ما التحمل الذاتي؟ | يظهر عند كل حالة |
أخطاء متكررة
- شراء «كل الباقات» بلا حاجة حقيقية ورفع القسط بلا مقابل.
- تجاهل Wartezeit ثم الغضب عند أول رفض.
- الاعتماد على Privathaftpflicht لنزاع إيجار أو فصل من العمل.
- عدم قراءة استثناء الجرائم وعقود القمار.
- إلغاء وثيقة قديمة قبل سريان الجديدة بلا فاصل حماية.
ولمن يقارن أيضاً تأمين السيارة الإلزامي، راجع دليل تأمين السيارات حتى لا تخلط Kfz-Haftpflicht مع حق الحماية المرورية.
خطوات عملية للمقيمين العرب
إن كانت لغتك الألمانية ما زالت في مستوى متوسط، اطلب نسخة الشروط وملخص المنتج، واستعن بمترجم موثوق للمستندات لا لمنشور إعلاني. عند النزاع العمالي أو الإيجاري، سجّل التواريخ ورسائل البريد الإلكتروني. المحاكم والمواعيد لا تنتظر الترجمة المتأخرة.
إن عرض عليك وسيط قسطاً «الأرخص في السوق» بلا Produktinformationsblatt، اعتبر العرض ناقصاً. السعر بلا نطاق واضح ليس مقارنة.
خلاصة عملية
اشترِ فقط المجالات التي تمس عملك وسكنك وسيارتك. انتظر انتهاء Wartezeit قبل أن تفترض الحماية. اقرأ سقف المبلغ والتحمل الذاتي. وافصل هذه الوثيقة عن تأمين المسؤولية. عند المطالبة أخطر الشركة مبكراً واترك القرار مكتوباً.
هذا المحتوى معلومات عامة، وليس استشارة قانونية أو توصية بشراء منتج معيّن. شروط الشركات تختلف. راجع صفحة BaFin عن Rechtsschutzversicherung وشروط عقدك، واطلب مشورة محامٍ أو مركز حماية المستهلك عند نزاع قائم.
سيناريوهات عربية شائعة في ألمانيا
مستأجر يصله إنذار Modermahnung أو خلاف على Kaution. موظف يواجه إنهاء عقد أو تحذيراً Abmahnung. سائق يتعرض لحادث ويختلف مع الطرف الآخر على الذنب. في كل مشهد اسأل: هل السبب نشأ بعد سريان عقدي وبعد Wartezeit؟ هل الباقة التي دفعت ثمنها تسمّي هذا المجال؟
لا تشترِ الوثيقة يوم وصول الإنذار وتتوقع تغطية فورية لنزاع قائم. اشترِها في وقت هدوء، واقرأ المجال بالاسم.
كيف تقارن عرضين دون الوقوع في فخ السعر؟
ضع العروض في جدول واحد: القسط السنوي، والتحمل الذاتي، وسقف المبلغ، والباقات، ومدة الانتظار، واستثناءات بارزة. السعر الأدنى بلا سقف واضح خسارة محتملة. BaFin تذكّر أن الفوارق بين المزودين واسعة، وأن الرقابة العامة على الشركات لا تعني أن الهيئة تحلّ قضيتك الخاصة أمام المحكمة.
إن استخدم الوسيط كلمة «شامل لكل شيء»، اطلب قائمة المجالات من ARB. كلمة شامل بلا نص لا قيمة لها عند المطالبة.
بعد حادثين في سنة
تشير BaFin إلى أنه بعد حادثين مؤمَّنين خلال اثني عشر شهراً يمكن للطرفين غالباً إنهاء العقد طارئاً. المعنى العملي: كثرة المطالبات قد ترفع قسطك لاحقاً أو تنهي الوثيقة. لا تبالغ في فتح ملفات صغيرة إن كان التحمل الذاتي يجعل المطالبة غير مجدية.
احسب: إن كان التحمل 300 يورو والنزاع على 250 يورو، فالمطالبة عبر التأمين قد لا تفيدك مالياً بعد التحمل.
رابط مع بقية حمايتك
طبقة المسؤولية الشخصية تُشرح في دليل Privathaftpflicht. طبقة المركبة في دليل تأمين السيارات. طبقة العمل في دليل العمل. حق الحماية القانونية يجلس بجانب هذه الطبقات، لا فوقها كبديل سحري.
عند نزاع إيجار معقّد، قد تجمع بين استشارة جمعية مستأجرين وبين مطالبة حق الحماية إن كانت باقة Mietrecht سارية. التنسيق يوفّر وقتاً وأتعاباً.
ماذا تفعل إن رفضت الشركة التغطية؟
اقرأ سبب الرفض حرفياً. إن كان السبب Wartezeit أو مجالاً غير مؤمَّن، فالقرار قد يكون متوافقاً مع العقد حتى لو آلمتك النتيجة. إن كان السبب «ضعف فرص النجاح» بينما ترى مستندات قوية، استخدم مسار المراجعة المذكور في الشروط، واحفظ المواعيد. BaFin تستقبل شكاوى عامة على شركات التأمين، لكنها لا تحلّ محل المحكمة في حقك الفردي كما تصرّح هي نفسها.
ملخص قرار الشراء في خمس جمل
اشترِ المجال الذي تلمس نزاعاته فعلاً. انتظر انتهاء Wartezeit. اقرأ السقف والتحمل. افصل الوثيقة عن Privathaftpflicht. عند الرفض اقرأ السبب قبل أن تغضب من الشركة.
- BaFin: Rechtsschutzversicherung
- Verbraucherzentrale: Rechtsschutzversicherung
- Versicherungsvertragsgesetz (VVG)
- BGB (allgemeiner zivilrechtlicher Rahmen)
- BaFin: Verbraucherportal
- Bundesministerium der Justiz
- Deutschland.de (Orientierung Leben in Deutschland)
- Make it in Germany
- BaFin: Informationen rund um Versicherungen
- gesetze-im-internet.de